


Объяснение:
Задача 1.
Цена поставки 25000 руб.
Транспортная доставка
25000*8%=2500080,08 =2000 руб.
Расходы на доводку
25000*3%=25000*0,03=750 руб.
Консультационные расходы
25000*2%=25000*0,02=500 руб.
Вознаграждение посреднику
25000*0,01=250 руб.
Первоначальная стоимость
25000+2000+750+500+250=28500 руб.
Срок службы 2 года
Норма амортизации 25% в год
28500*0,25*2=14250 руб. начисленная амортизация за 2 года
Остаточная стоимость
28500-14250=14250
Задача 2.
Первоначальная стоимость 400 000 руб.
Срок полезного использования - 8 лет
Сумма чисел лет полезного использования
1+2+3+4+5+6+7+8=36
а)Начисление амортизации по годам
1 год 8/36=0,22%
2 год 7/36=0,194%
3 год 6/36=0,17%
4 год 5/36=0,139%
5 год 4/36=0,11%
6 год 3/36=0,083%
7 год 2/36=0,056%
8 год 1/36=0,028%
б) Годовая сумма амортизации
1 год 400000*8/36=88 888,89 руб.
2 год 400000*7/36=77 777,78 руб.
3 год 400000*6/36=66 666,67 руб.
4 год 400000*5/36=55 555,56 руб.
5 год 400000*4/36=44 444,44 руб.
6 год 400000*3/36=33 333,33 руб.
7 год 400000*2/36=22 222,22 руб.
8 год 400000*1/36=11 111,11 руб.
и) месячная норма амортизации
1 год 88888,89:12=7 407,41 руб.
2 год 77 777,78:12=6 481,48 руб.
3 год 66 666,67:12=5 555,56 руб.
4 год 55555,56:12=4 629,63 руб.
5 год 44444,44:12=3 703,70 руб.
6 год 33333,33:12=2 777,78 руб.
7 год 22222,22:12=1 851,84 руб.
8 год 11111,11:12=925,93 руб.
Задача 3.
Первоначальная стоимость 200 000 руб.
Срок полезного использования - 8 лет (
а) годовая сумма амортизационных отчислений
200 000 :8=25 000 руб.
б) годовая норма амортизации
25000:20000=0,125*100=12,5%
в) месячная норма амортизации
12,5:12≈1,0417%
г) сумма амортизационных отчислений за месяц
200000*1,0417%=2083,4 руб.
Задача 4.
Первоначальная стоимость 649 000 руб.
Предполагаемый выпуск объема продукции 200 000 шт.
а) Согласно списания стоимости основных средств пропорционально объему выпуска продукции, оказанных работ и услуг, формула расчета амортизации принимает следующий вид:
А = ФОП / ПО,
где
ФОП – объем продукции, фактически произведенный за конкретный отчетный период,
ПО – планируемый объем выпуска продукции за весь период полезного использования оборудования.
649000/200000=3,245 руб./шт. - норма амортизации на единицу продукции
б) невозможно определить амортизацию за отчетный месяц так как нет данных о выпуске продукции в этом месяце.
Остальные задания во вложении
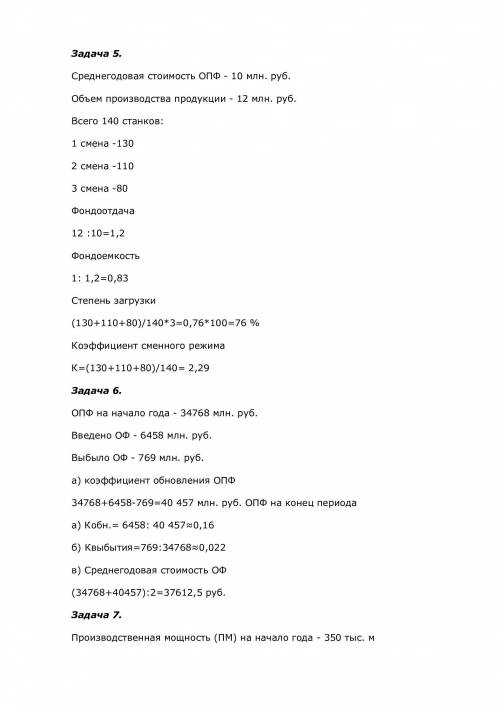

Объяснение:
Задача 3.
Первоначальная стоимость 200 000 руб.
Срок полезного использования - 8 лет (
а) годовая сумма амортизационных отчислений
200 000 :8=25 000 руб.
б) годовая норма амортизации
25000:20000=0,125*100=12,5%
в) месячная норма амортизации
12,5:12≈1,0417%
г) сумма амортизационных отчислений за месяц
200000*1,0417%=2083,4 руб.
Задача 4.
Первоначальная стоимость 649 000 руб.
Предполагаемый выпуск объема продукции 200 000 шт.
а) Согласно списания стоимости основных средств пропорционально объему выпуска продукции, оказанных работ и услуг, формула расчета амортизации принимает следующий вид:
А = ФОП / ПО,
где
ФОП – объем продукции, фактически произведенный за конкретный отчетный период,
ПО – планируемый объем выпуска продукции за весь период полезного использования оборудования.
649000/200000=3,245 руб./шт. - норма амортизации на единицу продукции
б) невозможно определить амортизацию за отчетный месяц так как нет данных о выпуске продукции в этом месяце.


Відповідь:
Диференціальна рента: Виникає внаслідок різниці у плодючості та місцезнаходженні земельних ділянок. Власники земель з більшою родючістю або кращим місцезнаходженням отримують додатковий дохід у порівнянні з менш родючими або гіршо розташованими землями.
Абсолютна рента: Виникає, коли власник землі отримує додатковий дохід, не вкладаючи додаткові капіталовкладення. Це може статися, коли власник землі має монопольні права на використання землі або коли вартість продукції, отриманої землею, перевищує витрати на виробництво.
Монопольна рента: Виникає, коли одна фірма або особа має винятковий доступ до ресурсів і може диктувати свої умови на ринку. Це може бути пов'язано з монополією на землю або інші виняткові ресурси.
Квазірента: Виникає внаслідок використання агротехніки та інтенсивного використання землі. Це додатковий дохід підприємця, який отримується за використання сучасних методів сільського господарства і підвищення врожайності.
Розмір дивідендів, отриманих власником звичайної акції протягом певного року, залежатиме від:
1. Прибутковість компанії: Якщо компанія має високу прибутковість та видає дивіденди, розмір дивідендів може бути вищим. Прибутковість компанії залежить від її доходів та витрат. Якщо компанія заробляє високі доходи та має ефективний управлінський процес, вона може мати можливість видавати великі дивіденди своїм акціонерам.
2. Політика дивідендів компанії: Компанії мають різні політики щодо виплати дивідендів. Деякі компанії активно видають дивіденди та ставлять за мету задовольнити своїх акціонерів, виплачуючи їм значну частку прибутку. Інші компанії можуть обирати реінвестування прибутку у розвиток бізнесу або зберігати його як резерви. Тому, політика дивідендів компанії безпосередньо впливає на розмір виплачуваних дивідендів.
3. Фінансовий стан компанії: Фінансова стабільність та доступність грошових коштів у компанії можуть вплинути на її здатність виплачувати дивіденди. Якщо компанія має достатні резерви грошових коштів або може залучати капітал на низьких відсоткових ставках, вона може видаляти більші дивіденди.
4. Потреби компанії в інвестиціях: Якщо компанія активно розширює свою діяльність, розвиває нові продукти або розширює свою географічну присутність, вона може витрачати більшу частку прибутку на інвестиції, а не на виплату дивідендів. В такому випадку, розмір дивідендів може бути меншим.